
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-10-15 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【国家统计局:9月CPI环比上涨0.2% 同比上涨0.9%】国家统计局10月14日发布的数据显示,2026年9月份,全国居民消费价格同比上涨0.9%。其中,城市上涨0.9%,农村上涨0.8%;食品价格下降1.7%,非食品价格上涨1.5%;消费品价格上涨1.0%,服务价格上涨0.8%。1—9月平均,全国居民消费价格比上年同期上涨0.9%。9月份,全国居民消费价格环比上涨0.2%。其中,城市上涨0.2%,农村上涨0.4%;食品价格上涨0.4%,非食品价格上涨0.2%;消费品价格上涨0.5%,服务价格下降0.2%。来源:财联社
【国家统计局:9月PPI同比上涨5.0% 环比上涨1.2%】国家统计局数据显示,2026年9月份,全国工业生产者出厂价格同比上涨5.0%,环比上涨1.2%。工业生产者购进价格同比上涨6.9%,环比上涨1.2%。1—9月平均,工业生产者出厂价格比上年同期上涨2.3%,工业生产者购进价格上涨3.6%。来源:财联社
【美国9月CPI通胀再度升温 强化美联储加息预期 现货黄金一度跌破4100美元关口】美国劳工部公布的数据显示,9月消费者价格指数(CPI)环比上涨0.6%,为五个月来最大月度涨幅,高于8月的0.4%,预期为0.6%。9月未季调CPI年率录得3.7%,高于8月的3.4%,预期为3.6%。美国9月CPI通胀全线升温,物价压力未见明显缓解,汽油价格大幅上涨成主要推手,这给美国总统特朗普及其所属的共和党带来了新的压力。随着11月3日美国中期选举临近,市场也重新开始关注美联储可能在本月晚些时候加息的可能性。美股三大指数10月14日收盘全线下跌。截至收盘,道琼斯工业平均指数比前一交易日下跌48.62点,收于51621.48点,跌幅为0.09%;标准普尔500种股票指数下跌86.51点,收于7718.94点,跌幅为1.11%;纳斯达克综合指数下跌511.51点,收于26692.87点,跌幅为1.88%。来源:财联社
【中信建投证券:医疗器械板块估值正在重构】中信建投证券研报认为,过去几年医疗设备板块业绩和估值承压受政策等多方面影响,短期来看医疗设备招标有所改善,多个高值耗材和IVD产品的集采或降价影响将于下半年逐步出清,建议把握业绩改善个股的业绩和估值修复机会,多家细分赛道龙头将于2026年至2027年迎来加速增长。长期来看,医疗器械板块投资机会来自创新、出海和并购整合,板块的创新和国际化能力得到认可,估值正在重构。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
消息面,9月份CPI和PPI数据公布,总体来看CPI和PPI的同比上涨,主要来自输入型+能源原材料的驱动,消费复苏总体偏弱,上游盈利有改善,但中下游制造业、消费品企业面临成本抬升的压力,会进一步加大行业和个股的分化。从最新公布的9月份进出口数据来看,外需强于内需,出口成为经济稳定的潜力支撑,高端制造、算力、新能源、船舶等行业增速较为明显。内需消费的疲软,意味着市场对财政政策和货币政策的“诉求”更加迫切,政策是否有超预期的定调和出台是行情短期能否企稳的重要支撑点。美国9月CPI数据超市场预期,10月份市场加息升温,隔夜美国股市和科技股出现明显调整,对处于弱势震荡的A股市场有一定的压制影响。
从上证指数走势来看:周三股指没有承接前一日的触底反弹走势,震荡调整,收盘再度失守3800点整数关口,多空资金仅小幅净流入5.60亿元,资金整体做多积极性不高。板块结构上,70个板块中9个板块上涨,61个板块下跌,整体普跌。其中高速公路、水电、传媒、煤炭炼焦、火电等板块涨幅居前,机床仪表、输变电设备、电子半导体、化学纤维、通用机械等板块跌幅居前,总体上资金维持较高的防御性配置。主要原因,近期早评已经多次提醒,第一点:市场本身处于弱势震荡和磨底阶段,资金进场积极性不高,整体是以存量博弈和磨底走势为主;第二点:外部因素上,美债收益率整体上行,压制科技成长股的估值,从而制约资金的风险偏好。第三点:国内稳经济政策逐步释放,但是总体没有超预期,市场短期难有大的反弹力度,最新公布的9月份CPI和PPI数据显示经济温和修复,内需整体不足,后续仍需政策的进一步加大。最后,三季报业绩正在披露,业绩风险的释放和验证加大资金的观望。以上因素,会贯穿十月的行情走势,美债收益率的边际走向直接决定成长股的估值压力是否缓解。三季报业绩披露,成为四季度资金主要调仓的方向。四季度是否有超预期的政策定调和落地,是行情能否筑底成功和向上的核心因素,在以上因素没有同步积极好转的背景下,市场大概率仍是以震荡磨底的走势为主。技术上,股指目前沿着5日成本均线震荡下行,短线走势偏弱,3800点的“得而复失”对短线资金的情绪有一定的负面影响。在美联储10月份加息预期升温的背景下,今日市场盘中仍有震荡下探的需求。根据近期股指跌破3800点和逼近7月份低点后的部分宽基ETF的表现,国家队或机构资金有维稳和逢低进场的操作,但是维稳资金主要是“托而不举”,阶段资金底相对明确,但是市场底的确立还需内外部经济数据和政策的改善。
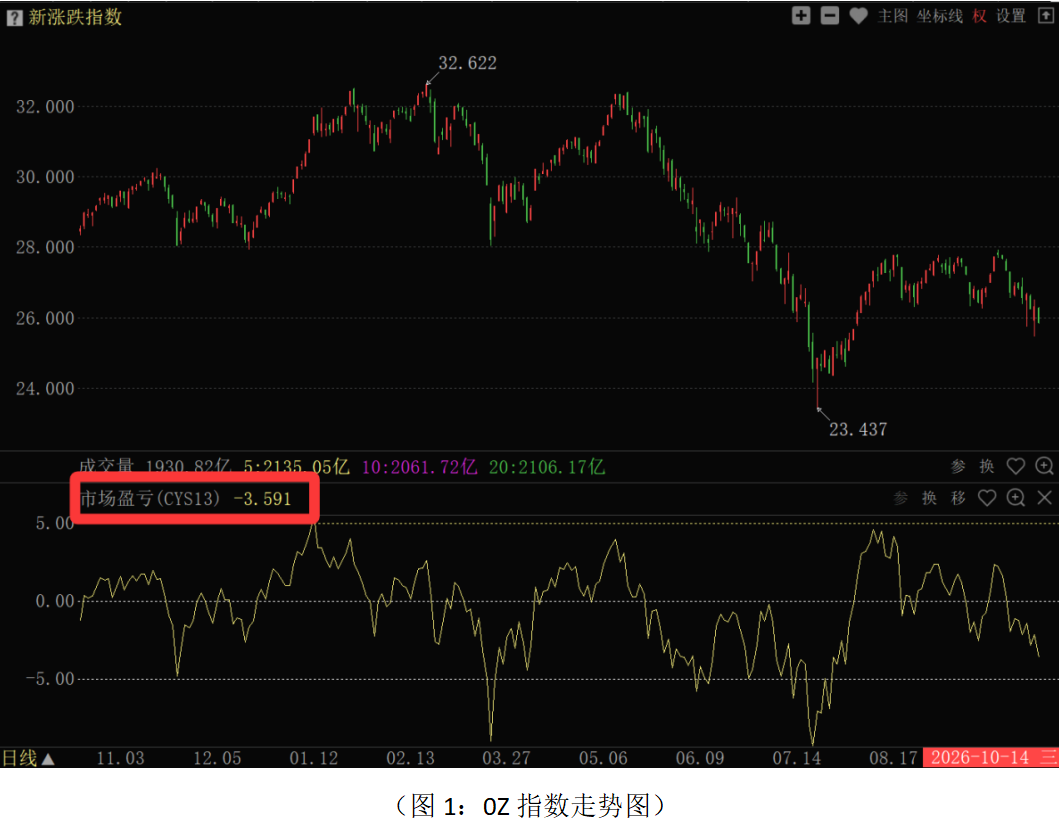
从0Z指数走势来看:周三股指缩量调整,多空资金净流出35.79亿元,全市场超4400只股票下跌,个股处于普跌状态,短线走势较弱。目前中短期成本均线处于空头排列状态,并且对股指形成明显的压力。同时,短期的调整跌破8月以来的箱体下沿,走势趋弱。截至周三收盘,市场盈亏(CYS13)数值在-3.591,距离-5的群体性超跌状态仍有一定的距离,如果市场再度调整,群体性技术超跌机会将临近,在市场做空动能持续释放之后会有阶段性的低吸机会。当前操作上应继续采取稳健策略应对,总仓位控制在五成仓位或以下,磨底阶段保持耐心,短线仓位不激进追涨,技术上紧盯超跌信号做好低吸进场准备,基本面紧盯上市公司财报业绩做好调仓和选股工作。
从昨日多空资金流向来看,70个板块中28个板块资金净流入,42个板块资金净流出,整体板块主力资金进场积极性再度下降。其中传媒服务、元件、石油化工、煤炭炼焦、水电、火电、航空军工、中药等板块资金净流入居前;电气电源设备、通信设备、电子半导体、光学光电子、输变电设备、汽车制造及服务、金属非金属新材料、汽车零部件等板块资金净流出居前。资金净流出居前的板块主要集中在新能源、科技制造等成长性板块上,资金净流入居前的板块主要集中在电力、煤炭、医药等防御性板块,以及AI应用,如短剧、游戏等方向上,总体上资金维持较为明显地防御性的配置思路,科技成长股走势继续受到承压。
目前中东局势反复,国际原油价格维持高位,石油石化、煤炭等板块有一定的机会,但是也要注意中东局势的变化,一旦形势缓和相关板块震荡幅度会加大,个股选择上应多关注业绩增长明确、低估值和高分红的品种。在市场震荡磨底和三季报业绩公布阶段,业绩确定性强和估值合理的方向仍有一定的机会,如银行、煤炭、高速公路等,虽然相关方向短线弹性相对较小,但是能对冲大盘波动和个股分化的风险。AI算力硬件等方向上,产业趋势逻辑仍然没有大的变化,但三季报业绩公布,叠加美联储加息和美债收益率高企的影响,板块内部分化仍然会很剧烈。科技成长板块上,应关注三季报业绩和中期订单充足,估值合理的品种,目前主要还是左侧探底和磨底阶段,如果美债收益率出现边际下滑,中短期机会确定性会更高。AI应用方向主要还是消息和情绪驱动,题材性炒作的成分较高,不宜激进追涨。医药方向,尤其是创新药,估值总体是低位,叠加基本面的边际改善,可精选个股做好底仓的逢低配置。新能源方向,如风力设备、电池方向由于产能过剩和盈利承压,短期应予回避。内需方向,有政策预期,行业基本面难有大的好转,如有政策释放,相关方向会有交易性机会,但是时机把握有难度。三季报业绩开始披露,选股维度上,增加业绩维度选股权重,优选关注业绩预增、估值合理、主力资金近期逆势增仓积极的品种。短线可关注技术上超跌,资金流入明显的个股。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!